Biedcertificaat: laat zien dat je inkomen is doorgerekend
Een biedcertificaat is een verklaring van je hypotheekadviseur dat jouw situatie is besproken en doorgerekend, met het bedrag dat je volgens die berekening maximaal kunt lenen. De verkopend makelaar ziet daarmee dat je bod serieus is voorbereid. Je kent het misschien als financieringsverklaring of hypotheekverklaring: het is hetzelfde document.
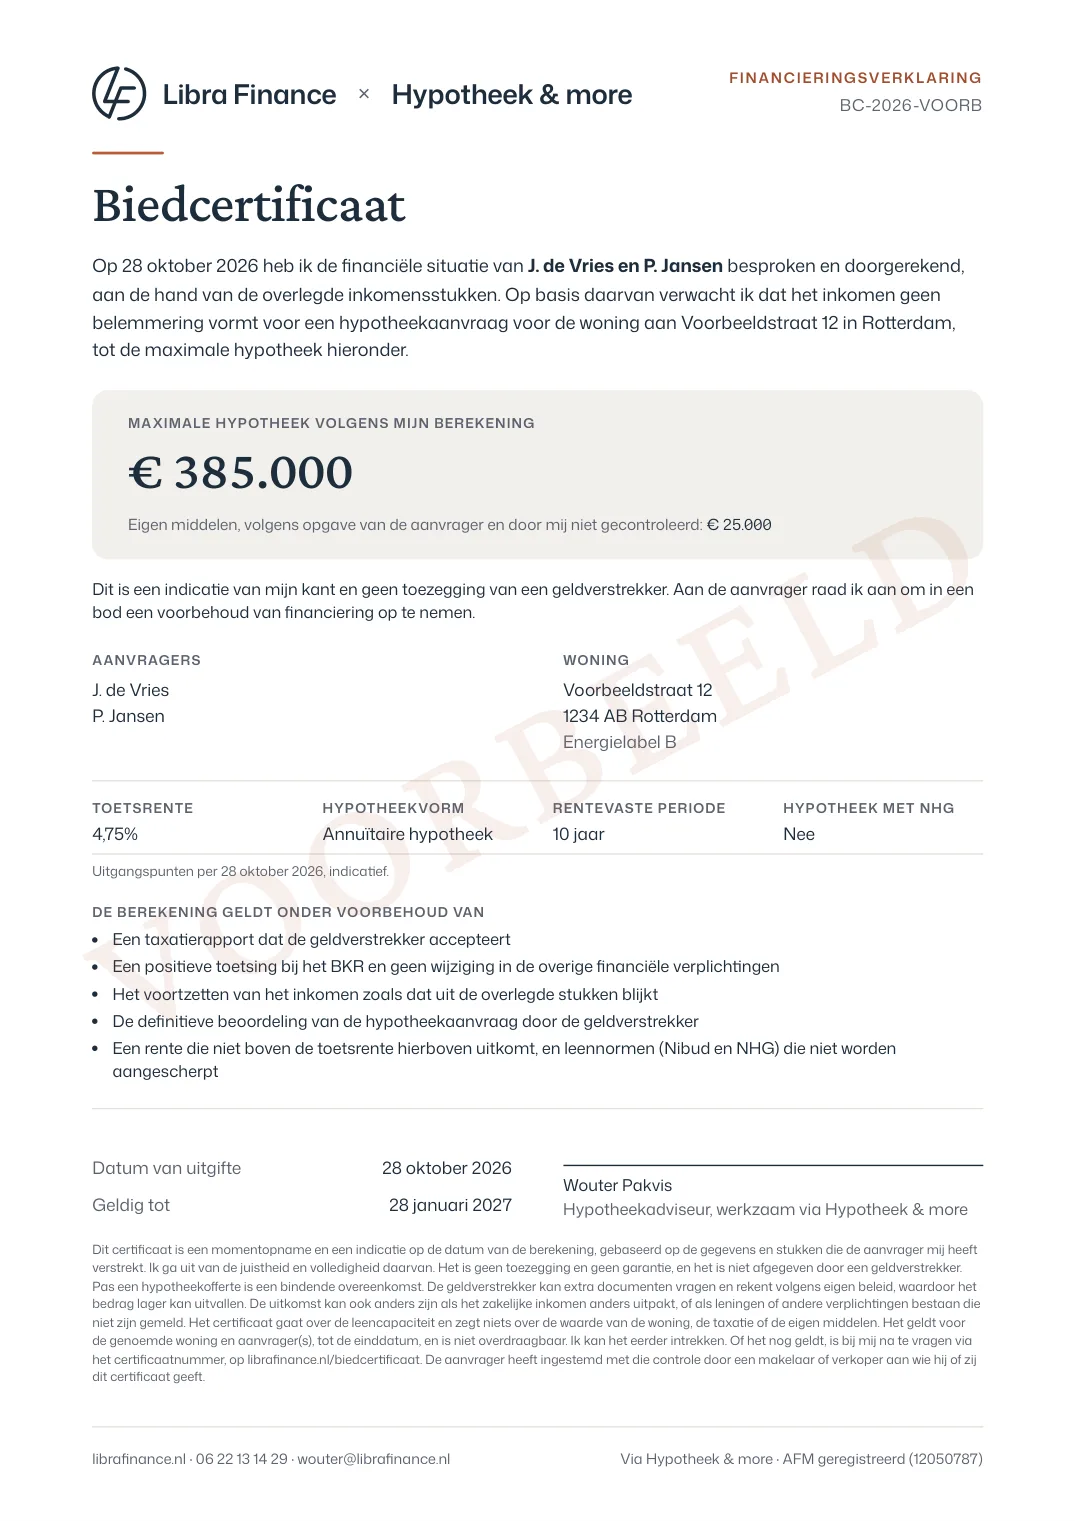
Wat er op het certificaat staat
Eén A4 met alles wat een makelaar nodig heeft om het te beoordelen. Je inkomen staat er bewust niet op. De makelaar ziet het bedrag en de voorwaarden. Wat je verdient blijft buiten beeld.
Wie en welke woning
De namen van de aanvragers en het adres van de woning waarop je biedt.
De berekening
Het maximale bedrag dat je volgens mijn berekening kunt lenen. Eigen middelen staan er alleen bij als aparte regel, volgens jouw opgave en door mij niet gecontroleerd.
De uitgangspunten
Toetsrente, hypotheekvorm, rentevaste periode en of er met NHG is gerekend, per datum van de berekening.
De voorbehouden
Waaronder het certificaat geldt, zoals een goedgekeurd taxatierapport en een positieve BKR-toetsing.
Datum en geldigheid
De datum van uitgifte en tot wanneer het certificaat geldt. Stijgt de rente boven de toetsrente, dan vervalt het eerder.
Nummer en ondertekening
Elk certificaat heeft een eigen nummer en is ondertekend door mij, werkzaam via Hypotheek & more.
Een certificaat per woning
Wat je kunt lenen hangt mede af van de woning waarop je biedt, bijvoorbeeld door het energielabel. Daarom krijg je een certificaat per woning.
Is de rente sinds je vorige certificaat niet gewijzigd, dan is een nieuw certificaat voor een volgende woning snel gemaakt. Is de rente wel gewijzigd, dan reken ik je situatie opnieuw door en geef ik een nieuw certificaat af. Dan spreek ik je ook weer.
Wat een biedcertificaat niet is
Een biedcertificaat is een momentopname en een indicatie. Ik reken je situatie zorgvuldig door, maar er kan daarna nog van alles veranderen.
- Het is geen garantie en geen toezegging. Pas een hypotheekofferte is een bindende overeenkomst.
- De geldverstrekker beslist op de definitieve stukken en kan extra documenten vragen.
- Verandert je financiële situatie, of blijken er leningen of verplichtingen te bestaan die niet zijn gemeld, dan kan de uitkomst anders zijn.
- Bij een zakelijk inkomen kan de uitkomst anders uitpakken dan mijn berekening, bijvoorbeeld door de definitieve jaarcijfers.
- Het zegt niets over de waarde van de woning. Valt de taxatie lager uit dan je bod, dan betaal je het verschil uit eigen middelen.
- Stijgt de hypotheekrente boven de toetsrente op het certificaat, of worden de leennormen aangescherpt, dan vervalt het certificaat en reken ik opnieuw.
Mijn advies: neem in je bod een voorbehoud van financiering op.
Bied je zonder dat voorbehoud en komt de financiering toch niet rond, dan ben je na de bedenktijd gebonden aan de koop. Dat kan veel geld kosten.
Een certificaat in je mailbox? Zo lees je het
Een bieder die een certificaat van mij meestuurt, heeft zijn inkomen laten doorrekenen door een hypotheekadviseur. Dit staat erop en dit staat er niet op:
- Het bedrag is de maximale hypotheek volgens mijn berekening op de datum van uitgifte, voor de genoemde woning. Eigen middelen staan er apart bij, volgens opgave van de bieder en door mij niet gecontroleerd.
- De uitgangspunten en de voorbehouden staan op het certificaat. Het inkomen van de bieder staat er bewust niet op.
- Het geldt tot de einddatum. Het vervalt eerder bij een rente boven de toetsrente op het certificaat, of als ik het intrek.
- Het is een indicatie van mijn kant en geen toezegging van een geldverstrekker. Het zegt niets over de woning, de taxatie of de eigen middelen, en het vervangt een voorbehoud van financiering niet.
Wil je weten of een certificaat echt van mij komt? Mail me het certificaat als PDF op wouter@librafinance.nl, en gebruik dat adres van deze pagina en niet de contactgegevens op het certificaat zelf. Ik vergelijk het nummer, het adres, het bedrag en de einddatum met mijn administratie en antwoord kort: dat klopt, dat komt niet overeen met mijn administratie, of het certificaat is niet meer geldig. Meer deel ik niet. De bieder heeft daarvoor vooraf toestemming gegeven.
Meer over samenwerken met makelaars →Veelgestelde vragen over het biedcertificaat
Een verklaring van je hypotheekadviseur dat je situatie is besproken en doorgerekend, met het maximale bedrag dat je volgens die berekening kunt lenen voor een bepaalde woning. Je bod is er beter mee voorbereid, maar het is geen garantie.
Ja. Biedcertificaat, financieringsverklaring en hypotheekverklaring zijn namen voor hetzelfde document.
Nee. Het is een momentopname en een indicatie, geen toezegging. De geldverstrekker beslist op de definitieve stukken en kan extra documenten vragen. Pas een hypotheekofferte is een bindende overeenkomst.
Dat bespreek ik vooraf met je, in het oriëntatiegesprek. Dat gesprek is gratis en vrijblijvend. Wat hypotheekadvies kost lees je op de pagina Voorwaarden.
Op het certificaat staat een einddatum, uiterlijk 3 maanden na uitgifte. Stijgt de hypotheekrente eerder boven de toetsrente op het certificaat, of worden de leennormen van Nibud of NHG aangescherpt, dan vervalt het certificaat en reken ik je situatie opnieuw door.
Ja, een certificaat hoort bij de woning waarop je biedt. Is de rente sinds je vorige certificaat niet gewijzigd, dan is een nieuw certificaat voor een volgende woning snel gemaakt.
Ik raad dat aan. Een biedcertificaat laat zien dat je inkomen is doorgerekend, maar het vervangt het voorbehoud niet. Bied je zonder voorbehoud en komt de financiering toch niet rond, dan ben je na de bedenktijd gebonden aan de koop.
Ja, maar bij een zakelijk inkomen kijkt de geldverstrekker naar de jaarcijfers en kan de uitkomst anders uitvallen dan mijn berekening. Daarom bespreek ik eerst je cijfers voordat ik een certificaat afgeef.
Het certificaat gaat over wat je kunt lenen op basis van je inkomen, en zegt niets over de waarde van de woning. Valt de taxatie lager uit dan je bod, dan betaal je het verschil uit eigen middelen.
Deze pagina geeft algemene informatie en is geen persoonlijk advies. Wat een biedcertificaat voor jouw situatie betekent, bespreek ik met je in een gesprek. Een biedcertificaat is een indicatie en geen garantie, en niet juridisch bindend.
Een biedcertificaat voor jouw bod?
Plan een gratis oriëntatiegesprek van 30 minuten. Ik bespreek je situatie met je en wat je nodig hebt om te kunnen bieden.
Hypotheekadvies wordt verleend via Hypotheek & more, een bij de AFM geregistreerde financieel dienstverlener.